Domain netzkameras.de kaufen?
Wir ziehen mit dem Projekt
netzkameras.de um.
Sind Sie am Kauf der Domain
netzkameras.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain netzkameras.de kaufen?
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **

Ähnliche Suchbegriffe für Sachversicherung
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Sachversicherung, Fachbücher von Anton Martin, Ulf Hoenicke, Roland Rixecker, Peter Reusch, Manfred WandtZum Werk Die Neuauflage des zuletzt 1992 erschienenen Klassikers wird seit Langem erwartet. Auch in der 4. Auflage behandelt das Werk übergreifend die Zweige der Sachversicherung: Einbruchdiebstahl, Raub, Elementargefahren, Allrisk, Feuer, Glas, Hausrat, Wohngebäude, Leitungswasser, Sturm, Hagel, Terror. Das Werk erläutert die einzelnen Versicherungssparten nicht in Kommentarform, sondern behandelt die Probleme der einzelnen Versicherungszweige übergreifend. Dies wird insbesondere der Gestaltung der Musterversicherungsbedingungen gerecht, die in vielen Teilen gleichlautend sind. Die Erläuterungen sind spezifisch sachversicherungsrechtlich ausgerichtet und knapp sowie problemorientiert gehalten. Vorteile auf einen Blick Neuauflage des Klassikers, gesamtes Sachversicherungsrecht in einem Band, gründlich überarbeitet und neu strukturiert. Zur Neuauflage Die Neuauflage wurde komplett überarbeitet und aktualisiert. Aufbau und Inhalt sind an die heutigen Bedürfnisse angepasst worden. Der Inhalt wurde insbesondere um weitere versicherte Gefahren (Glasbruch, Elementargefahren, Industrie, Terror) erweitert. Inhalt Grundlagen und AVB, Versicherungsfall, versicherte Gefahren: Brand, Blitzschlag, Explosion, Diebstahl, Raub, Leitungswasser, Sturm, Hagel, Glasbruch, Hausrat, Wohngebäude, industrielle Sachversicherung, Elementargefahren, versichertes Interesse, Anzeigepflichten, Obliegenheiten, Gefahrerhöhung, Entschädigungshöhe, Wiederherstellung, Versicherungssumme, Unterversicherung, Selbstbehalt, Regress, internationale Programme. Zielgruppe Für Rechtsanwaltskanzleien, Versicherungs- und sonstige Wirtschaftsunternehmen, Sachverständigenbüros.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
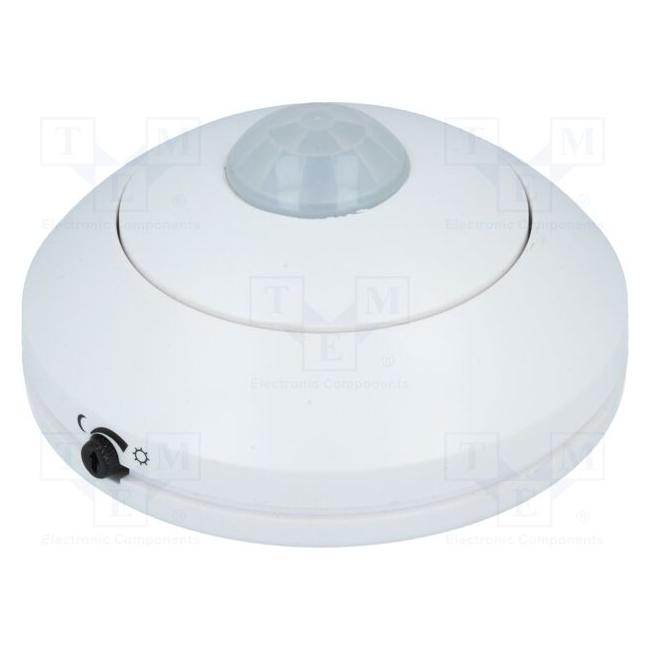
Olympia OLYMPIA - Bewegungssensor - kabellos - 868.5 6108 Funk-Alarmanlagen-Erweiterung Funk-BewegungsmelderDer Bewegungsmelder mit passivem Infrarotsensor (PIR) hilft Ihnen bei der Überwachung von Räumen, Durchgängen und Korridoren. Dank seinem spritzwassergeschütztem Gehäuse ist er auch für die Montage in Feuchträumen geeignet. (Temperaturbereich -10 bis +50°C). Zuverlässige Dual-Element-Sensor Technologie mit einem Erfassungsbereich von bis zu 8 Meterm und einem Blickwinkel von 110° macht diesen Bewegungsmelder auch ideal für die weniger auffällige Eckmontage. Zusätzlich ist die Erfassungsrichtung horizontal als auch vertikal über den Wandhalter justierbar (64°). Im Bereitschaftsmodus beträgt die batterielebensdauer bis zu 1 Jahr und sollte sich der Ladezustand dem Ende neigen, erfolgt eine Warnmeldung an die Zentrale, damit Sie rechtzeitig reagieren können.26,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sachversicherung 142-149, Fachbücher von Robert Koch, Rocco Jula, Roland Michael Beckmann, Stefan Perner, Carsten DietertDer Bruck/Möller steht für grundlegende und umfassende Kommentierungen des Versicherungsvertragsgesetzes (VVG) und praxisrelevanter Allgemeiner Versicherungsbedingungen. Mit zuletzt knapp 12.000 Seiten handelt es sich um den zurzeit umfangreichsten Grosskommentar des Versicherungsvertragsrechts. Wie bei den Vorauflagen besteht der Anspruch, dass der Bruck/Möller nicht nur die Rechtslage vertiefend darstellt und Streitfragen behandelt, sondern auch zur Rechtsfortbildung beiträgt. Höchste fachliche Kompetenz, unbestechliche Objektivität und grösstmögliche Praxisgerechtigkeit sind deshalb auch wieder die Leitmaximen der Neuauflage. Mit der 10. Auflage des Bruck/Möller geht eine Anpassung der Bandzuschnitte einher, die zum einen sachlichen Gesichtspunkten geschuldet ist und zum anderen dazu dient, den Seitenumfang der einzelnen Bände zu vereinheitlichen. Die 10. Auflage wurde vormals mit herausgegeben von Katharina Johannsen und Horst Baumann, die in dieser Auflage auch als Mitautoren noch tätig waren. Band 8 des Bruck/Möller umfasst die Gebäudefeuerversicherung in §§ 142-149 VVG und die wichtigsten Sparten der Sachversicherung. Anstelle der in der Vorauflage kommentierten AVB zur Hagelversicherung wird die Landwirtschaftliche Pflanzen-Mehrgefahrenversicherung kommentiert.299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **


Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Deckungsfragen in der Sachversicherung, Fachbücher von Stefan SpielmannDer Titel stellt die grundlegenden Deckungsfragen der Wohngebäude- und Hausratversicherung dar. Darüber hinaus werden die Grundlagen der Glasbruchversicherung, der Elementarschadenversicherung und der Reisegepäckversicherung erläutert. Rechtsprechung und Literatur werden zu den einzelnen Problembereichen ausgewertet, sodass in vielen Fällen eine Erstprüfung ohne Hinzuziehung weiterer Publikationen erfolgen kann. Bereits in der 3. Auflage wurden die Entscheidungen zum neuen VVG eingearbeitet - insbesondere zur Leistungskürzung im Rahmen der grob fahrlässigen Herbeiführung des Versicherungsfalls und des Obliegenheitenrechts. Das Buch wendet sich an Mitarbeiter der Sachschadenabteilungen der Versicherer und allen an dem Sachversicherungsrecht interessierten Personen und bietet eine Entscheidungshilfe für die tägliche Regulierungspraxis.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Sachversicherung, Fachbücher von Andreea-Rebeca Bührer, Bernhard Pichler, Wolfgang ReisingerVon Feuer bis Naturkatastrophen: praxisorientierter Überblick über das Sachversicherungsrecht. Dieses Buch gewährt einen systematischen und zugleich praxisorientierten Überblick über das Recht der Sachversicherung. Im Versicherungsvertragsgesetz sind nur vier Sparten der Sachversicherung gesetzlich geregelt: Feuer, Hagel, Tier und Transport. Die Transportversicherung war bereits Gegenstand des Bandes vier der Schriftenreihe, nun folgen die drei anderen Sparten. Ergänzt werden diese durch die gesetzlich nicht geregelten, für die Praxis aber immens wichtigen Sparten Leitungswasser, Sturm, Naturkatastrophen, Einbruch und Haushalt. Eine zusammenfassende Darstellung der Wiederherstellungsklausel und der Allgemeinen Bedingungen für die Sachversicherung rundet das Werk ab. Der Aufbau orientiert sich an der Systematik der Bedingungen und behandelt nach den allgemeinen Bestimmungen den Deckungsumfang der einzelnen Sparten. Eine ausführliche Darstellung der Judikatur erleichtert den Zugang zum Thema.66,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sachversicherung, Fachbücher von Anton Martin, Ulf Hoenicke, Roland Rixecker, Peter Reusch, Manfred WandtZum Werk Die Neuauflage des zuletzt 1992 erschienenen Klassikers wird seit Langem erwartet. Auch in der 4. Auflage behandelt das Werk übergreifend die Zweige der Sachversicherung: Einbruchdiebstahl, Raub, Elementargefahren, Allrisk, Feuer, Glas, Hausrat, Wohngebäude, Leitungswasser, Sturm, Hagel, Terror. Das Werk erläutert die einzelnen Versicherungssparten nicht in Kommentarform, sondern behandelt die Probleme der einzelnen Versicherungszweige übergreifend. Dies wird insbesondere der Gestaltung der Musterversicherungsbedingungen gerecht, die in vielen Teilen gleichlautend sind. Die Erläuterungen sind spezifisch sachversicherungsrechtlich ausgerichtet und knapp sowie problemorientiert gehalten. Vorteile auf einen Blick Neuauflage des Klassikers, gesamtes Sachversicherungsrecht in einem Band, gründlich überarbeitet und neu strukturiert. Zur Neuauflage Die Neuauflage wurde komplett überarbeitet und aktualisiert. Aufbau und Inhalt sind an die heutigen Bedürfnisse angepasst worden. Der Inhalt wurde insbesondere um weitere versicherte Gefahren (Glasbruch, Elementargefahren, Industrie, Terror) erweitert. Inhalt Grundlagen und AVB, Versicherungsfall, versicherte Gefahren: Brand, Blitzschlag, Explosion, Diebstahl, Raub, Leitungswasser, Sturm, Hagel, Glasbruch, Hausrat, Wohngebäude, industrielle Sachversicherung, Elementargefahren, versichertes Interesse, Anzeigepflichten, Obliegenheiten, Gefahrerhöhung, Entschädigungshöhe, Wiederherstellung, Versicherungssumme, Unterversicherung, Selbstbehalt, Regress, internationale Programme. Zielgruppe Für Rechtsanwaltskanzleien, Versicherungs- und sonstige Wirtschaftsunternehmen, Sachverständigenbüros.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
Ähnliche Suchbegriffe für Sachversicherung
-
Olympia OLYMPIA - Bewegungssensor - kabellos - 868.5 6108 Funk-Alarmanlagen-Erweiterung Funk-BewegungsmelderDer Bewegungsmelder mit passivem Infrarotsensor (PIR) hilft Ihnen bei der Überwachung von Räumen, Durchgängen und Korridoren. Dank seinem spritzwassergeschütztem Gehäuse ist er auch für die Montage in Feuchträumen geeignet. (Temperaturbereich -10 bis +50°C). Zuverlässige Dual-Element-Sensor Technologie mit einem Erfassungsbereich von bis zu 8 Meterm und einem Blickwinkel von 110° macht diesen Bewegungsmelder auch ideal für die weniger auffällige Eckmontage. Zusätzlich ist die Erfassungsrichtung horizontal als auch vertikal über den Wandhalter justierbar (64°). Im Bereitschaftsmodus beträgt die batterielebensdauer bis zu 1 Jahr und sollte sich der Ladezustand dem Ende neigen, erfolgt eine Warnmeldung an die Zentrale, damit Sie rechtzeitig reagieren können.26,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sachversicherung 142-149, Fachbücher von Robert Koch, Rocco Jula, Roland Michael Beckmann, Stefan Perner, Carsten DietertDer Bruck/Möller steht für grundlegende und umfassende Kommentierungen des Versicherungsvertragsgesetzes (VVG) und praxisrelevanter Allgemeiner Versicherungsbedingungen. Mit zuletzt knapp 12.000 Seiten handelt es sich um den zurzeit umfangreichsten Grosskommentar des Versicherungsvertragsrechts. Wie bei den Vorauflagen besteht der Anspruch, dass der Bruck/Möller nicht nur die Rechtslage vertiefend darstellt und Streitfragen behandelt, sondern auch zur Rechtsfortbildung beiträgt. Höchste fachliche Kompetenz, unbestechliche Objektivität und grösstmögliche Praxisgerechtigkeit sind deshalb auch wieder die Leitmaximen der Neuauflage. Mit der 10. Auflage des Bruck/Möller geht eine Anpassung der Bandzuschnitte einher, die zum einen sachlichen Gesichtspunkten geschuldet ist und zum anderen dazu dient, den Seitenumfang der einzelnen Bände zu vereinheitlichen. Die 10. Auflage wurde vormals mit herausgegeben von Katharina Johannsen und Horst Baumann, die in dieser Auflage auch als Mitautoren noch tätig waren. Band 8 des Bruck/Möller umfasst die Gebäudefeuerversicherung in §§ 142-149 VVG und die wichtigsten Sparten der Sachversicherung. Anstelle der in der Vorauflage kommentierten AVB zur Hagelversicherung wird die Landwirtschaftliche Pflanzen-Mehrgefahrenversicherung kommentiert.299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Comelit RFDT12CEB Dual-Vorhang-Bewegungsmelder, Funk, PIR+MW, outdoorFunk Dual-Vorhang-Bewegungsmelder RFDT12CEB (PIR+MW), der zum Schutz von Durchgängen oder Orten mit mehreren Zugängen geeignet ist. Mit einer Reichweite von 12 m und einem Vorhangbalken mit einer Öffnung von 7,5 ° bietet er eine klar definierte Abdeckung, die dank der mitgelieferten ”L” -Halterung an unterschiedliche Anforderungen angepasst werden kann. Der Sensor verfügt über eine Anti-Masking-Sicherung, Sabotageschutz und Neigungsmesser. RFDT12CEB unterstützt das innovative Walk Test System und die drahtlose Programmierung durch die COMELIT SENSOR App für Android und das Bluetooth Modul BLTMOD (separat erhältlich).406,00 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Comelit RFDP12E Dual-Infrarot-Bewegungsmelder, Funk, PIR+PIR, outdoorFunk Dual-Infrarot-Bewegungsmelder RFDP12E (PIR+PIR)zum Schutz von Außenbereichen wie Gärten, Terrassen etc. Mit Schutz gegen Regen und Sturm sowie unabhängigen Gelenkköpfen garantiert er breite Anwendungsmöglichkeiten. Ausgestattet mit effektiver Temperaturkompensation und IK10-Vandalismusschutzgehäuse.334,35 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
-
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.